Domain taubenfütterung.de kaufen?
Wir ziehen mit dem Projekt
taubenfütterung.de um.
Sind Sie am Kauf der Domain
taubenfütterung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain taubenfütterung.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
HEAT Automatisches Vogelfutter- Und Tränkeset – Futterspender Und Trinkbrunnen Für Käfige, Wellensittiche, Kanarienvögel Und UnzertrennlicheWillkommen in unserem Shop! Entdecken Sie unser automatisches Futter- und Tränkeset für Vögel. Es wurde entwickelt, um Vogelhaltern das Leben zu erleichtern und gleichzeitig das Wohlbefinden ihrer gefiederten Freunde zu gewährleisten. 1. Komfortable Schwerkraftfütterung: Dieses Set funktioniert mit einem automatischen Schwerkraftsystem. So entfällt das tägliche Nachfüllen, was Ihnen Zeit und Mühe spart. Dank des transparenten Designs können Sie den Füllstand von Futter und Wasser jederzeit schnell überprüfen und rechtzeitig nachfüllen. 2. Großes Fassungsvermögen: Der Futterspender fasst bis zu 500 ml Futter, was für ca. 7 bis 15 Tage reicht, während die Tränke bis zu 800 ml Wasser fasst. So können Sie in den Urlaub fahren, arbeiten oder Partys besuchen, ohne sich Sorgen um Ihren Vogel machen zu müssen. 3. Sauberes Design: Der Futterspender hält den Käfig sauber, indem er nicht gefressene Schalen in einem separaten Fach darunter auffängt. Die Tränke füllt sich automatisch nach, sobald der Wasserstand niedrig ist. 4. Einfache Montage: Befestigen Sie den Futterspender einfach mit den mitgelieferten Schrauben am Käfig. Es kann innerhalb oder außerhalb des Käfigs montiert werden und lässt sich dank des Deckels bequem befüllen, ohne es abnehmen zu müssen. 5. Für mittelgroße und große Vögel: Dieser automatische Futterautomat wurde speziell für mittelgroße und große Vögel entwickelt und ist ideal für Nymphensittiche, Wellensittiche, Aras, Finken, Kanarienvögel, Papageien, Unzertrennliche, Beos und Stare. Sehr kleine Vögel könnten im Wassernapf baden, wodurch das Wasser verschmutzt würde. Spezifikationen: Artikeltyp: Vogelfutter- und Wasserspender-Set Material: Kunststoff Gewicht: ca. 570 g Größe des Futterautomaten: ca. 18,5 x 7,4 x 8,9 cm Höhe des Wassernapfs: ca. 20,3 cm Größe des Wassernapfs: ca. 8,9 x 8,9 cm Lieferumfang: 1 Futterautomat, 1 Wasserautomat, 1 Wassernapf, 1 Schraube, 1 Unterlegscheibe, 1 Mutter55,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pylontech 'UP2500'(0% MwSt §12 III UstG)UP2500 SKU: AKPLX124100BXA2U Technische Daten: Kapazität: 2,8 kWh Nennspannung: 24V Batterietechnologie: Lithium-Eisenphosphat (LiFePO4) Maximale Entladetiefe (DoD): 90 % Zyklenlebensdauer: >6000 Zyklen Wirkungsgrad: >95 % Maximale Lade-/Entladeleistung: 50A Betriebstemperaturbereich: -10 °C bis +50 °C Abmessungen (L x B x H): ca. 442 x 390 x 89 mm Gewicht: ca. 23 kg Kommunikation: RS485, CAN Zertifizierungen: CE, UN38.3, TÜV, IEC62619 Lieferumfang: 1x Pylontech UP2500 Lithium-Ionen-Batterie mit 24V und 2,8 kWh Kapazität 1x Benutzerhandbuch 1x Kommunikationskabel für die Integration in bestehende Systeme 1x Montagematerial (falls benötigt)722,20 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B4810'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: B4810 Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Nennspannung: 51,2 V Kapazität: 100 Ah Energieinhalt: 5,12 kWh Batteriemanagementsystem (BMS): integriert Erweiterbares Speichersystem Hohe Zyklenfestigkeit Einsatzbereich: Photovoltaik-, Speicher- und Backup-Systeme Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Überstrom, Übertemperatur Montage: stationäre Installation1385,50 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter



-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **

Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff UStG:
-
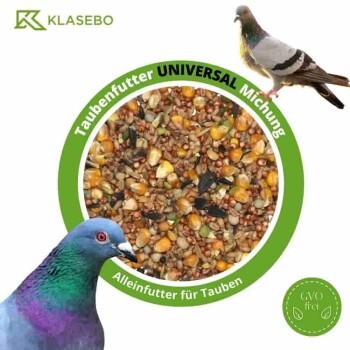
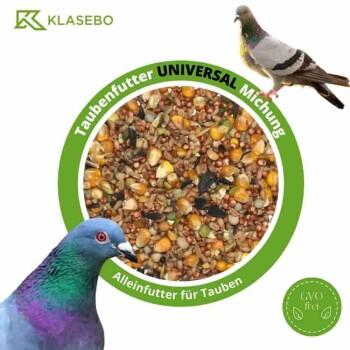
KLASEBO Taubenfutter Universal Mischung 25kg, VogelfutterTaubenfutter Universal Mischung 25kg, Vogelfutter Alleinfutter für tauben Unser Taubenfutter liefert Nährstoffe, die notwendig sind, um die Zucht das ganze Jahr in gutem Zustand zu halten. Seine ausgezeichnete Qualität und optimale Zusammensetzung zu einem relativ niedrigen Preis macht es bei Züchtern sehr beliebt. Die Futtermischung wurde ausschließlich auf der Basis von natürlichen Komponenten hergestellt und kann das ganze Jahr als Ernährungsbasis gegeben werden. Zusammensetzung: Mais Weizen Erbsen gelb Gerste geschält Milo, rot Peluschken gebrochen Erbsen gelb gebrochen Mais gebrochen Hirse, gelb Hirse, weiß Hirse, rot Erbsen grün Kardisaat Weizen gebrochen Sonnenblumenkerne Schwarz Erbsen grün gebrochen Hinweis: An einem trockenen und sauberen Ort aufbewahren. Sauberkeit von Nutzgetreide ca.98% Nettogewicht 25kg +/- 0,5%29,34 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
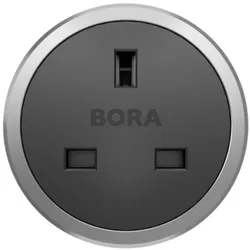
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
HEAT Automatisches Vogelfutter- Und Tränkeset – Futterspender Und Trinkbrunnen Für Käfige, Wellensittiche, Kanarienvögel Und UnzertrennlicheWillkommen in unserem Shop! Entdecken Sie unser automatisches Futter- und Tränkeset für Vögel. Es wurde entwickelt, um Vogelhaltern das Leben zu erleichtern und gleichzeitig das Wohlbefinden ihrer gefiederten Freunde zu gewährleisten. 1. Komfortable Schwerkraftfütterung: Dieses Set funktioniert mit einem automatischen Schwerkraftsystem. So entfällt das tägliche Nachfüllen, was Ihnen Zeit und Mühe spart. Dank des transparenten Designs können Sie den Füllstand von Futter und Wasser jederzeit schnell überprüfen und rechtzeitig nachfüllen. 2. Großes Fassungsvermögen: Der Futterspender fasst bis zu 500 ml Futter, was für ca. 7 bis 15 Tage reicht, während die Tränke bis zu 800 ml Wasser fasst. So können Sie in den Urlaub fahren, arbeiten oder Partys besuchen, ohne sich Sorgen um Ihren Vogel machen zu müssen. 3. Sauberes Design: Der Futterspender hält den Käfig sauber, indem er nicht gefressene Schalen in einem separaten Fach darunter auffängt. Die Tränke füllt sich automatisch nach, sobald der Wasserstand niedrig ist. 4. Einfache Montage: Befestigen Sie den Futterspender einfach mit den mitgelieferten Schrauben am Käfig. Es kann innerhalb oder außerhalb des Käfigs montiert werden und lässt sich dank des Deckels bequem befüllen, ohne es abnehmen zu müssen. 5. Für mittelgroße und große Vögel: Dieser automatische Futterautomat wurde speziell für mittelgroße und große Vögel entwickelt und ist ideal für Nymphensittiche, Wellensittiche, Aras, Finken, Kanarienvögel, Papageien, Unzertrennliche, Beos und Stare. Sehr kleine Vögel könnten im Wassernapf baden, wodurch das Wasser verschmutzt würde. Spezifikationen: Artikeltyp: Vogelfutter- und Wasserspender-Set Material: Kunststoff Gewicht: ca. 570 g Größe des Futterautomaten: ca. 18,5 x 7,4 x 8,9 cm Höhe des Wassernapfs: ca. 20,3 cm Größe des Wassernapfs: ca. 8,9 x 8,9 cm Lieferumfang: 1 Futterautomat, 1 Wasserautomat, 1 Wassernapf, 1 Schraube, 1 Unterlegscheibe, 1 Mutter55,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für UStG
-
Pylontech 'UP2500'(0% MwSt §12 III UstG)UP2500 SKU: AKPLX124100BXA2U Technische Daten: Kapazität: 2,8 kWh Nennspannung: 24V Batterietechnologie: Lithium-Eisenphosphat (LiFePO4) Maximale Entladetiefe (DoD): 90 % Zyklenlebensdauer: >6000 Zyklen Wirkungsgrad: >95 % Maximale Lade-/Entladeleistung: 50A Betriebstemperaturbereich: -10 °C bis +50 °C Abmessungen (L x B x H): ca. 442 x 390 x 89 mm Gewicht: ca. 23 kg Kommunikation: RS485, CAN Zertifizierungen: CE, UN38.3, TÜV, IEC62619 Lieferumfang: 1x Pylontech UP2500 Lithium-Ionen-Batterie mit 24V und 2,8 kWh Kapazität 1x Benutzerhandbuch 1x Kommunikationskabel für die Integration in bestehende Systeme 1x Montagematerial (falls benötigt)722,20 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B4810'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: B4810 Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Nennspannung: 51,2 V Kapazität: 100 Ah Energieinhalt: 5,12 kWh Batteriemanagementsystem (BMS): integriert Erweiterbares Speichersystem Hohe Zyklenfestigkeit Einsatzbereich: Photovoltaik-, Speicher- und Backup-Systeme Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Überstrom, Übertemperatur Montage: stationäre Installation1385,50 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
KLASEBO Taubenfutter Universal Mischung 25kg, VogelfutterTaubenfutter Universal Mischung 25kg, Vogelfutter Alleinfutter für tauben Unser Taubenfutter liefert Nährstoffe, die notwendig sind, um die Zucht das ganze Jahr in gutem Zustand zu halten. Seine ausgezeichnete Qualität und optimale Zusammensetzung zu einem relativ niedrigen Preis macht es bei Züchtern sehr beliebt. Die Futtermischung wurde ausschließlich auf der Basis von natürlichen Komponenten hergestellt und kann das ganze Jahr als Ernährungsbasis gegeben werden. Zusammensetzung: Mais Weizen Erbsen gelb Gerste geschält Milo, rot Peluschken gebrochen Erbsen gelb gebrochen Mais gebrochen Hirse, gelb Hirse, weiß Hirse, rot Erbsen grün Kardisaat Weizen gebrochen Sonnenblumenkerne Schwarz Erbsen grün gebrochen Hinweis: An einem trockenen und sauberen Ort aufbewahren. Sauberkeit von Nutzgetreide ca.98% Nettogewicht 25kg +/- 0,5%29,34 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
KLASEBO Taubenfutter Universal Mischung 25kg, VogelfutterTaubenfutter Universal Mischung 25kg, Vogelfutter Alleinfutter für tauben Unser Taubenfutter liefert Nährstoffe, die notwendig sind, um die Zucht das ganze Jahr in gutem Zustand zu halten. Seine ausgezeichnete Qualität und optimale Zusammensetzung zu einem relativ niedrigen Preis macht es bei Züchtern sehr beliebt. Die Futtermischung wurde ausschließlich auf der Basis von natürlichen Komponenten hergestellt und kann das ganze Jahr als Ernährungsbasis gegeben werden. Zusammensetzung: Mais Weizen Erbsen gelb Gerste geschält Milo, rot Peluschken gebrochen Erbsen gelb gebrochen Mais gebrochen Hirse, gelb Hirse, weiß Hirse, rot Erbsen grün Kardisaat Weizen gebrochen Sonnenblumenkerne Schwarz Erbsen grün gebrochen Hinweis: An einem trockenen und sauberen Ort aufbewahren. Sauberkeit von Nutzgetreide ca.98% Nettogewicht 25kg +/- 0,5%29,34 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.